以前大家总觉得,挖矿、炼铜就是个靠天吃饭的苦力活。但到了2026年,这事儿彻底变了。
2026年6月15日,《中华人民共和国矿产资源法实施条例》正式落地。这不是个普通文件,它直接把咱们国家的战略金属产业翻了个底朝天。简单来说,以后咱们的稀有金属再也不可能被当成白菜一样贱卖了,行业全面进入了“国家包揽全链条统管”的时代。
面对这场天翻地覆的变化,我们怎么看懂门道?最直接的办法,就是翻开行业里几家大哥的账本,看看在各种暴涨和暴跌的数据背后,这帮大佬到底是真赚钱,还是在走钢丝。
为什么国家突然把矿管得这么严?
长期以来,咱们国家在稀有金属和小金属这块,其实一直挺憋屈的。咱们明明有全球最大的储量和强悍的冶炼产能,但在国际上却常常遭遇低价倾销。因为以前审批权分散,地方上为了搞点经济指标,经常对无序开采睁一只眼闭一只眼,导致稀土、钨、钼、镓、锗这些宝贝被卖出了白菜价。
现在规矩变了。金、钼、稀土、锂、钴、钨、镓、锗等36类关键矿产被正式列入了“国家级战略性矿产目录”。政策不仅把审批权限绝对上收,规定新老采矿权不能重叠,还强制要求建立不少于五年的产地储备底线。这就相当于给这些战略资源上了把大锁,彻底终结多头开采乱象。
为什么要在这个时候下重手?因为外面的需求全变了。以前金属铜、铝好不好卖,主要看大家盖不盖房子。但现在,拉动这些金属的主力变成了新能源转型和AI算力基建。无论是新能源汽车、储能需要的大量高端铜箔,还是人工智能、具身智能(机器人)需要的电子新材料,对这些金属的需求简直是个无底洞。
不仅咱们在收紧口袋,国外的资本也盯得紧紧的。2026年2月,总部在新加坡的全球稀有金属交易平台搞了个大动作,叫“深蓝战略”。这帮人打算在新加坡、比利时安特卫普、阿联酋迪拜疯狂建合规仓库,目的很明确:就是想构建一条绕开中国主导体系的平行合规供应链,把战略小金属的定价权抢过去。
洛阳钼业的虚胖与铜陵有色的闷声发大财
大环境这么激烈,企业到底赚没赚钱?咱们来看看具体的账本。
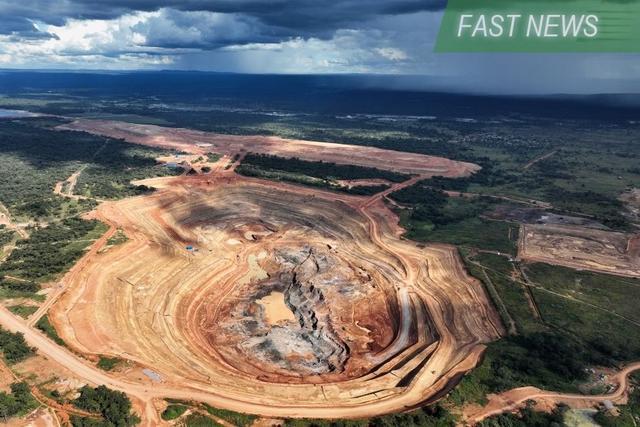
先说洛阳钼业。光看表面利润,那真是极其亮眼。2025年它营收干到了2066.84亿元,归母净利润突破203.39亿元,比上一年暴增了50.3%。靠着在刚果(金)的矿山发力,全年铜产量达到了74.11万吨,稳稳挤进全球前十大铜生产商。
但是,仔细翻翻它的现金流量表,钱却没进兜里。利润涨了五成,但经营活动产生的现金流量净额居然大跌了35.64%,只剩下208.43亿元。这是怎么回事?原来,它那两千多亿的收入里,有一大半是靠旗下一个叫IXM的贸易平台刷出来的。2025年,它自己挖矿卖钱的矿端收入只有777.13亿元,占了总营收的38%,但这才是真正贡献利润的地方。而它搞的那471万吨的实物贸易,毛利率低得可怜,只有微薄的2.11%。洛阳钼业其实是靠低利润的贸易去撑大盘子,核心护城河是重资产高周转模式。
再说铜陵有色(000630.SZ)。第一眼看财报,大家可能会觉得它退步了。2025年营收1727.26亿元,涨了18.69%,但表面上的归母净利润却跌了14.02%,只有24.15亿元。
其实,这纯粹是个财务记账上的面具。要是把那些一次性扣除拿掉,它的核心扣非净利润其实高达34.61亿元,大涨了31.44%。那少掉的利润去哪了?一方面,它在厄瓜多尔的米拉多一期项目把历史利润拿回国内时,因为两边税率不一样,一次性补缴了约13.6亿元的税款。另一方面,年报里确认了大约16.12亿元的套期保值公允价值浮亏。这个浮亏主要是为了对冲现货铜价大涨在账面上付出的代价,主业并没有实质性失血。
真正让铜陵有色一飞冲天的,是一项国家政策。以前纯炼铜的企业两头受气,加工费特别低。但在2026年5月1日,海关总署突然下令:暂停普通工业硫酸及冶炼副产硫酸出口。铜陵有色一年产近600万吨副产硫酸,以前这玩意儿不值钱,60%都要贴着运费出口卖掉。现在不让出口了,国内硫酸因为供需错配,现货价格直接从几百块飙升到1700-2100元一吨。硫酸几乎是零成本的副产品,按照现在的高价算,这600万吨曾经被当成“废料”的东西,在2026年能给公司凭空多出超过30亿元的纯粹毛利。
为了让大家看得更直观,整理了核心数据:
核心维度
洛阳钼业 (603993.SH)
铜陵有色 (000630.SZ)
底层逻辑对比
收入与利润盘面
2025年营收2066.84亿元,归母净利203.39亿(+50.3%)。
2025年营收1727.26亿元,归母净利24.15亿(-14.02%)。
洛钼纸面富贵;铜陵表观利润被补税和套保记账扭曲,实则大增。
真实业务含金量
矿端收入仅占38%,超60%营收靠毛利率仅2.11%的贸易业务撑起。
核心扣非净利达34.61亿(+31.44%),主业极其强劲。
洛钼靠贸易流水堆规模;铜陵靠冶炼手艺硬扛。
现金流与新爆点
经营现金流量净额大跌35.64%至208.43亿元。
硫酸出口禁令致酸价暴涨至1700-2100元/吨,副产物变现。
洛钼赚的是宏观扩产的钱;铜陵赚的是政策导致的副产品暴利。
小心账本里的致命大雷
看完了红红火火的一面,也得泼点冷水。这行业绝不是闭着眼睛捡钱的,稍有不慎就会掉进致命深坑。
首先是跨国扩张步子迈得太大,容易被海外“套牢”。洛阳钼业胆子极大,为了搞“铜+金”战略,2025年底只用了40天就完成了对巴西四座金矿的闪电交割,加上厄瓜多尔绿地金矿,耗资逾10亿美元。在公司负债率高达50.34%的情况下,硬是发了12亿美元的1年期零息可转换债券来借钱扩产。去拉美开矿风险极高,虽然洛钼锁定了厄瓜多尔232兆瓦的水电站供电排他权,但当地政府一旦换届或者搞资源民族主义,这些协议随时作废。铜陵有色汇个利润被厄瓜多尔生生切掉13.6亿的税就是前车之鉴。更要命的是,一旦未来全球AI算力需求被证伪,导致大宗商品价格暴跌,洛阳钼业这种高位加杠杆买来的矿山就会面临极其惨烈的巨额商誉减值。
其次是金融衍生品玩不转,容易被反噬。传统的工业老大哥碰金融工具经常吃亏。铜陵有色财报里那高达16.12亿元的套保公允价值浮亏,就是一个大警钟。在这种铜价单边上涨的长周期里,死板的卖出套保策略极易演变成被动逼空,公司需要动用庞大的营运资金去追缴期货保证金,一旦资金链条绷断,连主业都会被拖垮。
最后,最吓人的其实是物理层面上的“胀库”危机。前面提到铜陵有色因为硫酸不让出口而暴利,但这事儿是在走钢丝。硫酸是强腐蚀高危化学品,物理存储和运输成本极高。高达600万吨的液态危化品,如果国内春耕结束或工业承接失败消化不掉,就会在厂区里“胀库”。冶炼工艺是连续的,副产酸一旦憋住排不出去,核心的炼铜高炉就只能被迫减产甚至紧急停机。到时候,每年几十亿的暴利预期瞬间就会变成环保红线下的重大运营灾难。
而且别忘了,外面还有UMP平台的“深蓝战略”虎视眈眈。如果未来欧盟联合欧美资本搞关键原材料溯源制裁,咱们企业在海外辛苦挖出来的矿,可能会面临无法合规交割的绝境,毫无护城河可言。
伴随着2026年国家法律的重锤落下,战略金属行业靠低价倾销、粗放圈地的草莽时代彻底结束了。
未来的国际矿业舞台,不再是谁挖得猛谁就赢。能够在这个修罗场里活下来的巨头,必须得懂全球合规审查,得会玩复杂的金融衍生品风控,还能在砸大钱扩产的时候保证兜里的现金流不断裂。在这场史无前例的大洗牌中,赢家会成为国家科技发展的坚实底座,而那些只顾着堆营收、防不住风险的输家股票查询网,注定会在资金链断裂中彻底退局,牌桌之上再无折中地带。
涨配资网提示:文章来自网络,不代表本站观点。
相关文章

热点资讯
